编者按:
“十五五”时期是公司向“数字化、智慧型、行业领先的精品财务公司”跃迁的关键阶段。为响应集团建设世界一流财务管理体系的战略号召,我们正式推出“财智图谱”专栏,紧扣“产融共生”主线,通过系统化的图解科普,将复杂的金融政策与业务逻辑,转化为清晰可视的知识图谱,助力成员企业厘清金融脉络,在数智化的浪潮中按图索骥,共建产融结合的新生态。本期专栏将带大家继续“读懂外汇市场”,了解在岸CNY和离岸CNH的内涵与差异。
前言:随着人民币国际化步伐愈发稳健,无论是企业出海、外贸收付,还是个人留学旅游,人民币已成为全球舞台上的常客。然而,同一张百元钞票,为何在国内换到的美元,与在香港、新加坡换到的数量不同?这背后的原因,主要是在岸人民币(CNY)与离岸人民币(CNH)的“双价并行”。本文带你了解在岸CNY和离岸CNH的基本概念、定价逻辑与联动关系。
一、CNY与CNH是什么
CNY(在岸人民币兑换价格),是人民银行授权中国外汇交易中心于每个工作日上午对外公布当日人民币对美元、欧元、日元和港币的汇率中间价,作为当日银行间即期外汇市场及银行柜台交易的基准价格,也称为官方价。
CNH(离岸人民币兑换价格),其中H最初指香港(HK),但随着离岸人民币市场的不断扩容,现在H也泛指海外。CNH是离岸市场上人民币与其它货币的兑换价格,主要由离岸市场的供需双方决定,也称为市场价。
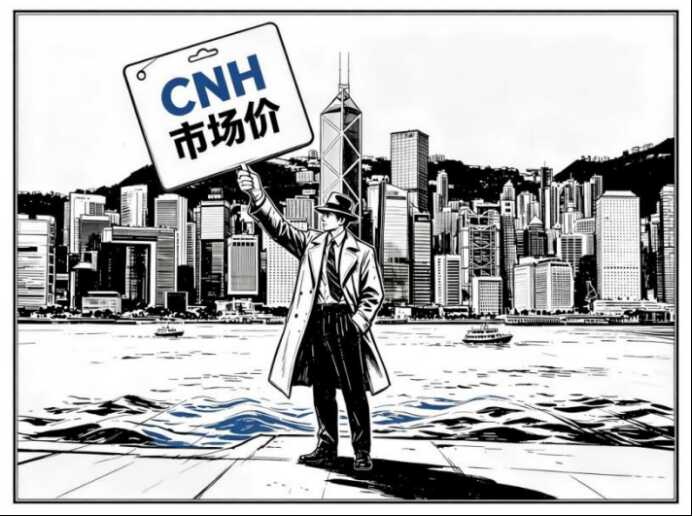
简单来说,CNY是官方定价,由央行设定,是境内市场的基准;CNH是市场定价,由供需决定,是境外市场的价格。
二、为什么会存在两个市场
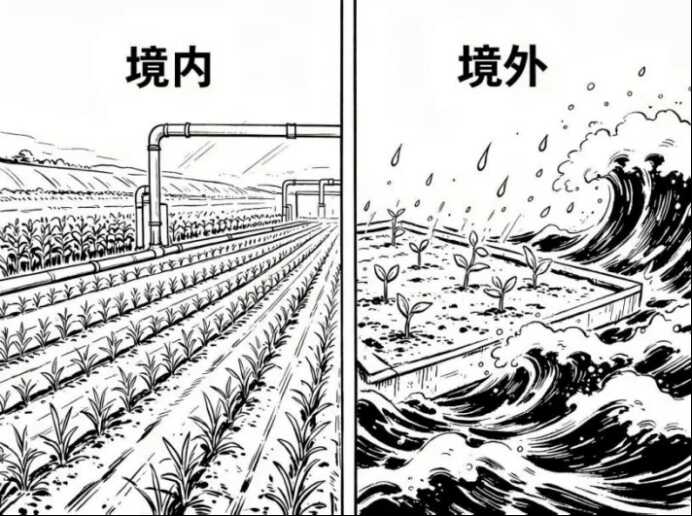
同一种货币,为何存在“境内”与“境外”两个交易市场?这并非历史偶然,而是中国为兼顾“开放”与“安全”做出的制度安排。
1.金融开放的“安全垫”与“试验田”
实现人民币自由兑换是我国金融开放的长期目标。但若一步到位,国际游资的快进快出极易冲击国内经济。因此,在资本管制尚未完全解除的前提下,离岸市场相当于一道“防火墙”与一块“试验田”:一方面,它将境外人民币交易、国际投机力量与汇率波动预期隔离在境外,避免直接传导至在岸市场,保障央行货币政策与汇率调控的独立性;另一方面,它可率先探索人民币市场化定价、跨境自由流动等机制,为在岸市场的深化开放积累经验、铺平道路。
2.跨境贸易与投资的真实需求
随着中国跃居全球第一大贸易国,企业出海、外商对华投资日益频繁。若所有跨境结算都依赖在岸市场,不仅手续繁琐,也难以满足不同时区的交易需求。离岸市场的诞生,让人民币能够“走出国门”在当地流转,极大地便利了跨国企业进行贸易结算与风险对冲。
3.增强人民币国际影响力与话语权
离岸人民币市场为全球投资者提供了人民币资产配置渠道,丰富了人民币金融产品,提升了人民币在国际金融体系中的地位。通过离岸市场,中国可以更好地参与国际金融规则制定,增强在全球经济治理中的话语权,推动国际货币体系向更加多元、均衡的方向发展。
三、两个市场为什么会有价差
既然两个市场同根同源,为何在多数交易日里,CNY与CNH的报价并不完全一致?原因主要有以下三点:
1.监管政策差异
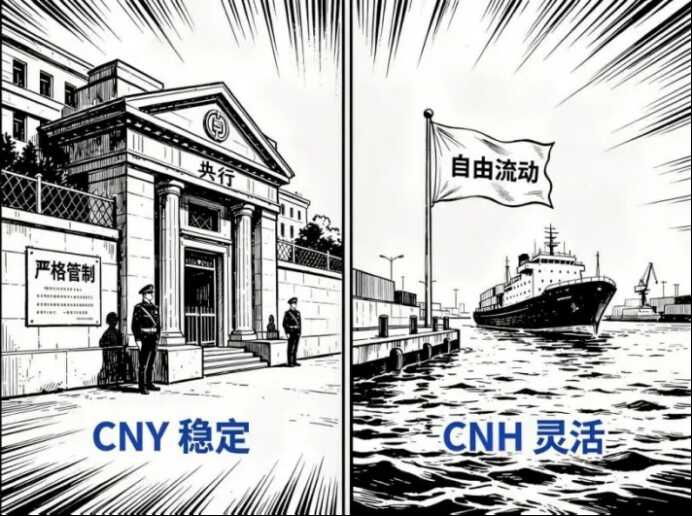
在岸市场受到中国央行的严格监管,资本流动存在一定限制,汇率形成机制相对稳定;而离岸市场受当地金融监管机构管辖,资本流动相对自由,汇率受国际市场因素影响更大。这种监管环境的差异导致两个市场对同一信息的反应速度和程度不同,从而形成价差。
2.交易时区不同
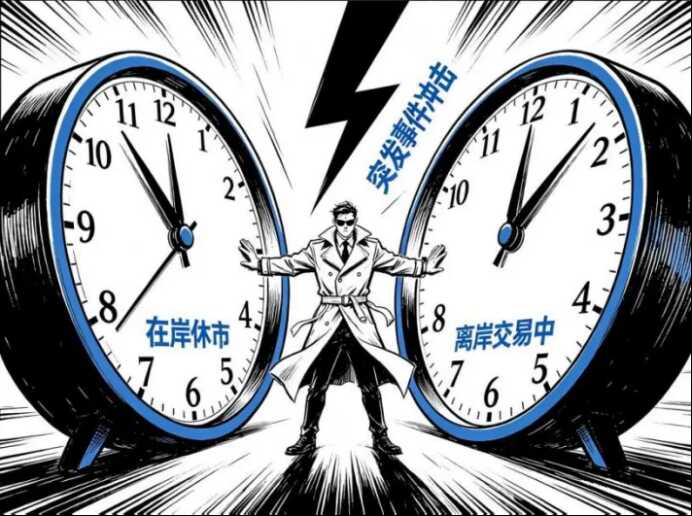
在岸市场有固定的交易时段,而离岸市场几乎24小时运转。在岸市场休市期间,若海外突发重大事件,离岸市场会第一时间消化这些信息并反映在汇率上。待次日在岸市场开盘时,两者之间自然已经形成了短期价差。
3.参与者与交易动机不同
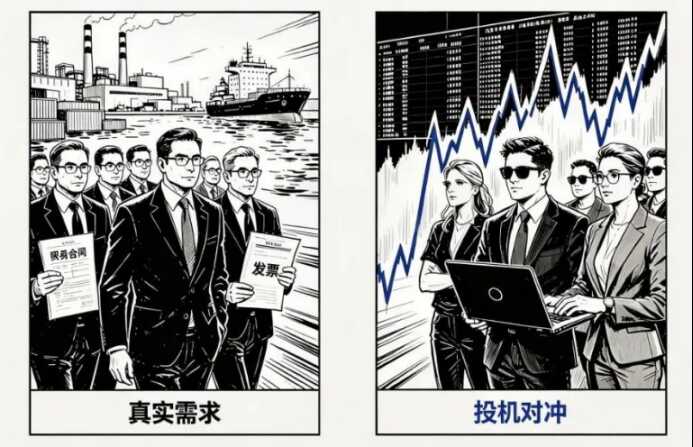
在岸市场以贸易和投资的真实需求为主,且央行作为市场的重要参与者,通过中间价引导、逆周期因子调节以及必要时的直接入市操作,对汇率波动形成“锚定”效应,走势相对平稳;离岸市场参与者包括对冲基金等机构,投机性和杠杆化程度更高,对市场情绪的反应容易“超调”(过度反应),从而拉大与在岸价格的差距。
四、价差与“套利”
套利的意思是利用价差获取利润。由于在岸人民币(CNY)和离岸人民币(CNH)的汇率不同,有些投资者可能会通过低买高卖的方式在两个市场间进行套利。
1.套利如何操作
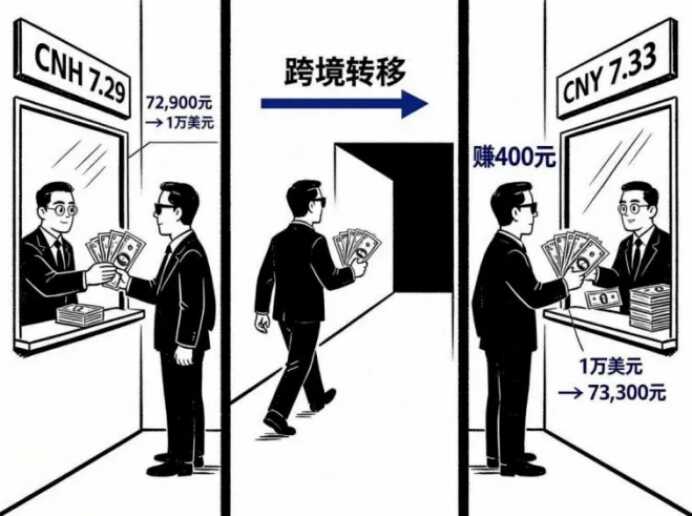
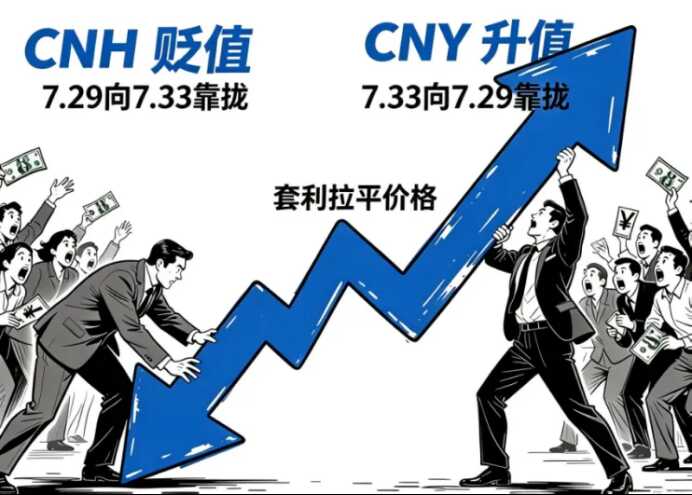
假设离岸CNH为7.29(人民币更贵,美元更便宜),在岸CNY为7.33(人民币更便宜,美元更贵)。
套利者操作:在离岸市场用人民币买入美元(72,900元换1万美元),将美元转入境内,再在在岸市场卖出美元换回人民币(1万美元换73,300元),赚取400元差价。
2.套利如何影响两个价格
套利者在离岸市场卖出人民币买美元→ 离岸人民币供给增加 → CNH贬值(数字向7.33靠拢);
套利者在在岸市场卖出美元买人民币→ 在岸人民币需求增加 → CNY升值(数字向7.29靠拢)。
一个套利操作可以同时对两个市场产生反向压力,推动价格回归平衡。
3.套利的现实限制
理论上,当CNY和CNH出现价差时,套利行为会迅速抹平两地汇差。但在现实中,套利面临严格的制度约束与摩擦成本。
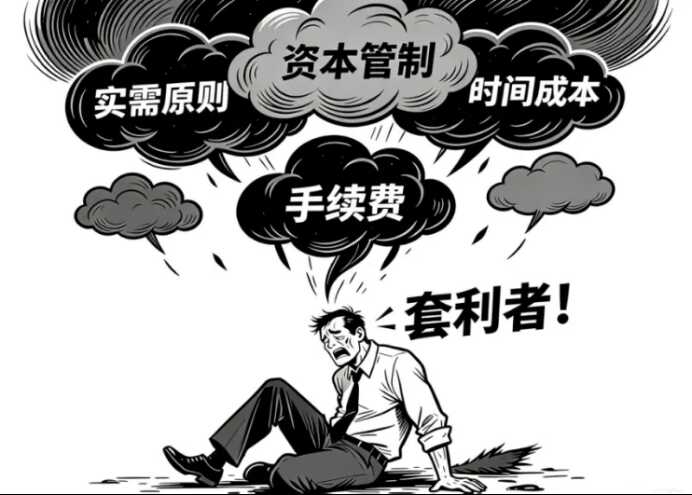
首先,我国在岸市场遵循“实需原则”,企业进行结售汇必须提供真实的贸易或投资背景凭证;其次,资本管制和宏观审慎参数限制了资金流动的规模和速度。此外,跨境汇款的手续费、时间成本以及两地账户的资金占用,也构成摩擦成本。因此,当价差小于这些成本时,套利就不会发生,两地汇差便会持续存在。
五、CNY与CNH“双价并行”有哪些影响
1.对企业(进出口、跨国公司)
两地汇差增加了企业汇率风险管理的复杂性,但也提供了灵活操作的空间。企业可根据价差变化,择优选择在CNY或CNH市场办理结售汇与资金调拨,降低汇兑成本。
2.对投资者(跨境资本与大类资产配置)
对于参与境内外债券、股票市场的投资者而言,离岸人民币(CNH)是核心观察指标。CNH对国际宏观事件反应更为敏锐,其走势及两地价差的变化,是预判跨境资本流向、评估人民币资产吸引力的重要先行指标。
3.对普通个人
个人日常的购汇、结汇及汇款均统一适用在岸价(CNY),无需担心离岸价差直接影响换汇成本。但在中长期规划(如留学换汇等)中,可将离岸价(CNH)作为预判汇率趋势的参考,优化换汇时机。
六、“双价并行”的发展趋势
随着人民币国际化的不断推进,CNY与CNH的“双价并行”格局也在动态演进:
离岸市场扩容:我国逐步扩大离岸人民币业务,推动香港、新加坡等地的离岸人民币流动性不断提升。
两市联通加深:资本项目改革与跨境业务便利化(如合格境外机构投资者、沪港通、债券通等)提高了两地资金的联通度,促使长期价差不断降低。
汇率机制完善:央行逐步完善汇率形成机制,增强市场化调节作用,同时保留必要的宏观审慎管理工具。
结语
CNY与CNH,同根同源,却一内一外、一稳一活。这不是汇率的割裂,而是中国金融开放进程中“稳中求进”的最优解。CNY立足在岸,服务实体经济,为国内提供稳定的汇率锚定;CNH面向全球,灵敏反映国际市场情绪与外部冲击。二者在差异中互动,共同构筑人民币汇率定价的完整图景。
版权所有:国机财务有限责任公司
 京公网安备 11010802035144号
京ICP备13023730号-2